
С 1 июля начинает действовать 50-процентная внеквотная пошлина на поставки стали в Евросоюз. Главное нововведение и подлинное изменение правил — это контроль за происхождением по принципу «плавка и разливка». Этот принцип теперь безоговорочно определяет, кто считается производителем продукта.
Один отраслевой обозреватель выразился крайне образно: Брюссель не захлопнул дверь на европейский рынок. Он сменил стоящего у дверей охранника.
На самом деле охранником оказался старина Мюллер из «17 мгновений весны», который говорил, что по нашим законам вы считались бы евреем, если бы ваша бабушка была еврейкой.
Базовых цифр две: годовая квота беспошлинного импорта в объёме около 18,346 миллиона метрических тонн и повышенная с прежних 25% до 50% пошлина на сверхквотные объёмы. Это внушительные цифры, но не самая острая часть регламента. 50-процентная пошлина лишь указывает, что попасть в Европу сверх квоты теперь обойдётся дороже.
Правило «плавки и разливки» задаёт более фундаментальный вопрос: кто на самом деле произвёл этот рулон нержавеющей стали? В прошлом торговля нержавеющей сталью оценивалась в основном по конечной стране экспорта.
Сталь могли выплавить в Индонезии; горячую прокатку, холодную прокатку, продольную резку и изготовление труб могли производить в третьей стране; а затем материал мог попасть в Европу как экспорт четвёртой страны. Теперь ЕС прослеживает цепочку дальше — не только откуда был отгружен товар, но и где сталь была впервые выплавлена и где прошла первую разливку.
Это не просто требование к оформлению документов. Это институционализация противодействия ЕС глобальной цепочке переработки и перевалки нержавеющей стали.

Выплавка стали в Индонезии.
Европа суёт палки в колёса металлургам БРИКС, Россию это тоже коснётся
На первый взгляд, России должно быть индифферентно до очередного европейского иезуитства. Порядка 70–80% нержавейки наша страна вынуждена импортировать. Это во времена Советского Союза мы не только полностью обеспечивали себя нержавеющей сталью, но ещё и могли её экспортировать.
Последние несколько десятилетий ситуация, увы, другая: нержавейку закупаем в Китае, Индии, Индонезии и про происхождение, разумеется, не спрашиваем. Тем более, что зачастую Россия экспортирует дешёвые полуфабрикаты, чушки или, как их называют, слябы на Восток. Туда вывозится и руда, в том числе та, в которой содержатся легирующие присадки для производства нержавеющей стали. А в Россию обратно уже идёт готовая продукция.
Но вот в происхождении этих самых слябов согласно принципу «плавки и разливки» и может крыться новый СВАМ-подвох.
Дотошные евробюрократы могут докопаться до истоков, а механизмов, позволяющих как-то юридических оспорить их произвол, особо и нет. Впрочем, у российских металлургов уже накоплен такой опыт противодействия санкционным удавкам, что какой-нибудь выход они непременно должны найти. В перераспределении экспортных потоков нам, как известно, практически нет равных.
Вся эта история с СВАМ в глобальном смысле (не только по нержавейке), как известно, вызвала возмущение у многих государств. Причём помимо РФ крупнейшими противниками CBAM являются Бразилия, Южная Африка, Индия и Китай, то есть страны БРИКС в его первозданном виде.
Обращались в ВТО — организацию, которая по своей сути должна обеспечивать принцип недискриминационного доступа на рынки. Но европейский неоколониализм пока что берёт своё. Вернее чужое, но с максимальной выгодой для себя. Фактически это можно назвать экономическим расизмом. Рассмотрим это явление более подробно.

Противниками СВАМ являются фактически все страны БРИКС.
50-процентный тариф — порог из прошлого; правило плавки и разливки — это новый скальпель
При отдельном рассмотрении 50-процентный тариф выглядит как обычная эскалация торгового протекционизма. При старой системе ЕС управлял импортом с помощью защитных мер по стали: объёмы ввозились в обычном режиме в пределах квоты с дополнительной пошлиной 25% на сверхквотные объёмы.
Новая система повышает эту сверхквотную пошлину до 50% и сжимает годовую беспошлинную квоту до более низкого уровня. Это, безусловно, повысит импортные издержки, но не несёт ничего нового.
Пошлина отвечает на вопрос «насколько больше вы заплатите, когда уже попадёте на рынок». Правило «плавки и разливки» отвечает на другой: имеете ли вы вообще право попасть на этот рынок?
Это различие чрезвычайно важно для нержавейки. Глобальная цепочка поставок нержавеющей стали — это не прямая линия. Переплавка стали, производство слябов, горячекатаного и холоднокатаного проката, продольная резка, изготовление труб и конечный экспорт могут быть распределены по разным странам.
Исторически в торговой статистике и доступе к рынку имели значение страна окончательной обработки и страна конечного экспорта. Теперь Евросоюз смещает регуляторный фокус вверх по цепочке — с «места последней обработки» на «место первоначального производства». Это сужает возможности изменять торговую идентичность поставки простой холодной прокаткой, резкой или производством труб в третьей стране.
Иными словами, ЕС не просто повышает налоговую ставку. Он переопределяет идентичность рулона нержавеющей стали.

ЕС переопределяет идентичность рулона нержавеющей стали.
Холоднокатаная нержавейка как место преступления
Категория продукции, которая отражает всю проблему, это холоднокатаная нержавейка. Это не второстепенный товар: им часто торгуют, и он используется в бытовой технике, кухонной утвари, архитектурной отделке, автомобильных компонентах и промышленном оборудовании. В последние несколько лет он также оставался одной из самых атакуемых категорий нержавейки в рамках защитных мер ЕС.
ЕС уже применил антисубсидиарные меры к индонезийскому холоднокатаному прокату из нержавейки и впоследствии распространил соответствующие меры на Тайвань, Турцию и Вьетнам.
Логика ясна: Брюссель подозревает, что нержавеющая сталь, связанная с Индонезией, перерабатывалась через третьи страны и далее попадёт на европейский рынок. Именно такова реальная подоплёка правила «плавки и разливки». Оно возникло не на пустом месте — это прописанное в законе продолжение уже существующего подхода по борьбе с обходом мер.
Ранее ЕС приходилось рассматривать схему «плавка в Индонезии, переработка в третьей стране, реэкспорт в Европу» в ходе отдельных расследований.
Теперь логика отслеживания происхождения напрямую встроена в общую систему импорта стали. Правоприменение на основе конкретных случаев становится постоянным правилом.
Это особенно чувствительно для индонезийской цепочки. Раньше рынок следил за конечным местом экспорта, стадией обработки и ставкой пошлины. В будущем ЕС будет больше интересовать то, где сталь была впервые выплавлена. Для трейдеров нержавейкой документирование цепочки поставок больше не является бэк-офисной задачей — это становится фактором конкурентоспособности при поставке в ЕС.
Тот, кто сможет подтвердить происхождение стали, предоставить полную документацию завода и убедить европейских покупателей, что поставка не повлечёт рисков несоблюдения требований в дальнейших звеньях, с большей вероятностью сохранит бизнес с брюссельскими подданными.
У Европы свое представление о промышленном производстве. В идеале вот такое.
Принцип есть, рабочего регламента нет
Неудобство этого регулирования в том, что правовая база действует, а те части, которые на самом деле нужны компаниям для работы, остаются неопределёнными. Общий объём квоты задан, но страновые распределения ещё ждут отдельного акта.
Для рынка это далеко не пустяк. Годовой агрегированный показатель говорит только о том, сколько стали Европа пропустит беспошлинно в целом. Пределы торговли на деле определяет то, сколько достанется каждой стране и каждой товарной категории. Для производителей нержавейки важны квоты по странам на холоднокатаный, горячекатаный прокат, пруток и катанку, а также трубную продукцию.
Если страна-экспортёр получает низкую квоту, то даже при ценовом преимуществе, существующих заказах и давних отношениях её могут очень быстро отсечь, как только квота исчерпается. Напротив, если квота относительно просторная, то краткосрочный эффект может проявиться главным образом в расходах на документацию и скорости подачи деклараций, пишет SMM.
Это труднее всего учесть в ценообразовании прямо сейчас. Проблема в том, что никто точно не знает, как конкретные правила лягут в контракты, таможенные декларации и распределение рисков. Можно ли будет отгружать товар после 1 июля? На каком основании заявляется товар? Кто понесёт издержки, когда квота исчерпается? Если клиент хочет заранее зафиксировать объём, как считается премия за риск?
Эти вопросы не появятся ни в одном пресс-релизе Брюсселя, но появятся в договорных условиях каждого трейдера.
Принцип начинает действовать с 1 октября, но рынок не будет ждать
Правило выплавки и разливки не следует читать как полностью и немедленно обязывающее 1 июля. Требование к импортёрам предоставить доказательство страны выплавки и разливки начинает действовать только с 1 октября 2026 года. Пока ЕС не сделал правило выплавки и разливки решающим критерием доступа к квоте — идти ли к этому, оценят до 30 июня 2028 года.
В ближайшей перспективе это прежде всего вопрос подготовки: импортёрам нужно реорганизовать документацию, европейским покупателям — заново проверять поставщиков, а трейдерам — убеждаться, что их исходные заводы могут дать полный пакет документов. В среднесрочной и долгосрочной перспективе это может стать реальным барьером для доступа на рынок. Если ЕС в конечном счёте увяжет происхождение металла по принципу «плавки и разливки» с правом на квоту, маршруты обработки и перевалки в третьих странах подвергнутся более глубокой корректировке.
Но рынок не будет ждать реакции до 2028 года. Как только европейские покупатели начнут беспокоиться о будущих рисках прослеживаемости, проверка цепочек поставок начнётся заранее. Крупные клиенты отдадут предпочтение поставщикам с более полной документацией, более ясным происхождением и меньшим комплаенс-риском. Это благоприятствует крупным вертикально-интегрированным производителям, обладающим стабильными производственными, документарными и клиентскими цепочками.

Маршруты обработки и перевалки в третьих странах подвергнутся более глубокой корректировке со стороны евробюрократов.
Мелкие и средние трейдеры, трансграничные переработчики и компании, зависящие от гибкой перевалки, рискуют больше. Принцип плавки и разливки — это ещё не полноценные ворота доступа на рынок, но уже фундамент для будущих ворот бюрократической диктатуры. А что, если часть металла в партии нержавейки одного происхождения, а часть другого? Бюрократу проще просто остановить сделку, чем задуматься над её реальными последствиями. Чиновник отвечает за соблюдение правил, а не за результат.
В ЕС хорошо понимают противоречия. Поэтому на словах новые правила включают принцип «интересов Союза», требующий от Комиссии учитывать интересы добывающих и перерабатывающих секторов, последующих переработчиков и конечных потребителей при распределении и корректировке квот. На первый взгляд это выглядит как способ сбалансировать риски для последующих переработчиков.
Проблема в том, что это всё слова. В них нет явного ценового триггера. Не указано, при каком уровне роста издержек у последующих переработчиков квоту необходимо корректировать. Не прописано, как Комиссия должна вмешиваться, когда европейские производители теряют конкурентоспособность из-за роста цен на нержавеющий прокат.
Решение остаётся за регулятором. Но рыночные цены не будут ждать регуляторного пересмотра.
Как только импортные опции сократятся, квоты ужесточатся, затраты на документацию вырастут, рост цен на нержавеющую сталь через контракты, запасы и закупочные циклы сначала дойдёт до последующих переработчиков. К моменту пересмотра политики эти издержки уже могут отразиться на балансах производителей бытовой техники, посуды, автомобильных компонентов, машиностроительных компаний и поставщиков архитектурной отделки.
Это именно то, что заслуживает наибольшей критики в новых правилах. Во имя «защиты европейской промышленности» самым прямым бенефициаром назван европейский сектор производства нержавеющей стали. Последующие производители могут столкнуться с сокращением вариантов поставок, ростом закупочных издержек и более сложной логистической неопределённостью.
Нержавеющая сталь — не конечный предмет роскоши, а промежуточный ресурс для обрабатывающей промышленности. Защита добывающих и металлургических заводов — не то же самое, что защита всей производственной цепочки.

Нержавеющая сталь — не конечный предмет роскоши, а промежуточный ресурс для обрабатывающей промышленности.
Европа прикрывает свою дверь, а избыток находит другой выход
Повышение импортного порога не заставит мировое предложение нержавеющей стали исчезнуть. Если часть азиатского металла не сможет беспрепятственно попасть в Европу, она будет искать другие экспортные направления. Ближний Восток, Южная Азия, Юго-Восточная Азия и Латинская Америка могут стать регионами, где вытесненный из Европы материал будет переоценен.
Это самый распространённый побочный эффект торгового протекционизма: европейский рынок получает локализованную поддержку, в то время как другие региональные рынки поглощают дополнительное давление. Для рынков за пределами Европы это может означать больше азиатского металла, более жёсткую ценовую конкуренцию, более гибкие условия оплаты и более сильное региональное давление на продажи.
Таким образом, ЕС не устранил избыток. Он просто оставил его за порогом Европы — и товары снаружи всё равно должны найти покупателей.
Это изменит глобальные потоки торговли нержавеющей сталью и может расширить региональные ценовые спреды. Европейские цены могут оставаться относительно твёрдыми из-за ограниченного импорта, в то время как рынки Азии, Ближнего Востока, Южной и Юго-Восточной Азии могут поглощать большее давление предложения. Глобальный дисбаланс спроса и предложения не был решён. Его просто переместили в другое место для разрядки.
Воздействие не является одинаковым для каждой страны
Эту политику нельзя просто обобщить как «азиатский экспорт под давлением». Затронутые страны сталкиваются со структурно разными проблемами.
Для Китая и Индонезии ключевой вопрос — это стадия первичного производства и источник стали. Индонезийская цепочка особенно уязвима: если происхождение по принципу плавки и разливки в итоге повлияет на право на квоту, её непрямые экспортные маршруты на европейский рынок подвергнутся более тщательной проверке.
Для маршрутов экспорта, основанных на переработке, как у Вьетнама, Турции и Тайваня, вопрос в том, сможет ли переработка в третьих странах по-прежнему служить буфером для входа в Европу. Если регулирование ЕС продолжит смещаться вверх по цепочке, пространство для изменения торгового маршрута исключительно за счёт холодного проката, резки на узкие полосы, производства труб или ограниченной обработки может сузиться.
Для традиционных экспортёров, таких как Южная Корея и Индия, основные проблемы — это распределение страновых квот, стабильность клиентской базы и темпы поквартального использования квот. Если квоты относительно велики, воздействие может проявиться в основном в виде более высоких комплаенс-затрат; если квоты исчерпаны, это скажется как на темпе экспорта, так и на ценовых переговорах.
Настоящий водораздел — не просто в том, у кого самая низкая себестоимость, а в том, кто сможет доказать своё «соответствие требованиям» по новым правилам.
СВАМ не решит проблему декарбонизации в принципе.
Для рынка никеля — это не прямой удар, а передача через прибыль
Эта политика не ограничивает напрямую торговлю никелевой рудой, никелевым чугуном (NPI) или рафинированным никелем. Но изменения в маржинальности продукции из нержавеющей стали в конечном счёте передаются на сторону сырья.
Если азиатский экспорт нержавейки в Европу будет ограничен, и часть материала уйдёт на другие рынки, снижая региональные цены, маржа заводов может оказаться под давлением. Сжатая маржа снижает аппетит заводов к NPI, лому нержавеющей стали и рафинированному никелю. И наоборот, если европейские заводы по выпуску нержавеющей стали поднимут загрузку из-за сокращения импорта, спрос на лом нержавеющей стали и никельсодержащее сырьё внутри Европы может вырасти.
Так что влияние на рынок никеля нельзя назвать ни однозначно бычьим, ни медвежьим. Это вопрос перераспределения прибыли.
Важна не сама по себе политика, а то, как она изменит маржу в секторе нержавеющей стали, графики производства и региональные ценовые спреды. Сырьевой сектор почувствует это через темп закупок заводов.
Ценовое воздействие разделяется на три сценария
Сценарий первый — ограниченные квоты, быстрое исчерпание. Если квоты на холоднокатаный, горячекатаный прокат или трубы будут исчерпаны быстро в определённых кварталах, европейские покупатели могут заблаговременно зафиксировать объёмы, импортные премии могут циклически укрепиться, а переговорная сила местных заводов улучшится.
Сценарий второй — слабый спрос, медленное исчерпание квот. Здесь новые правила проявляются в основном в виде более высоких комплаенс-затрат, а не резкого роста цен. Торговая политика может уменьшить импортную конкуренцию, но она не может заменить конечный спрос.
Сценарий третий — давление за пределами Европы. Если большие объёмы азиатского материала перейдут на Ближний Восток, в Южную и Юго-Восточную Азию, рынки за пределами Европы могут столкнуться с более заметным ценовым давлением. Европа защищена; другие рынки поглощают вытесненное предложение.
Таким образом, новые правила не являются однозначно бычьими для цен. Они с большей вероятностью принесут расширение региональных спредов, изменение маршрутов торговых потоков и ажиотажные закупки впрок.
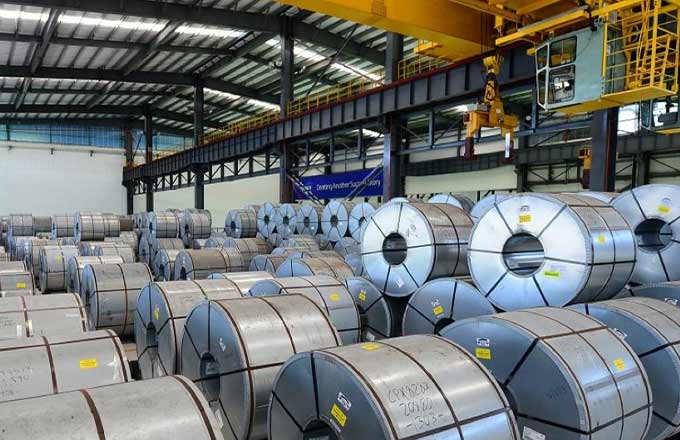
Если азиатский экспорт нержавейки в Европу будет ограничен, то маржа заводов может оказаться под давлением.
Кто платит за новые правила Европы?
Новые правила ЕС могут улучшить конкурентную среду для европейских производителей нержавеющей стали. Но они не могут автоматически решить фундаментальные проблемы отрасли. Высокие затраты на энергию остаются. Низкая загрузка мощностей остаётся. Слабый спрос остаётся. Издержки низкоуглеродного перехода остаются.
50-процентная пошлина может заблокировать часть импорта, но она не может сама по себе восстановить ценовую конкурентоспособность европейских заводов. Квоты могут снизить внешнее давление, но они не могут создать конечный спрос. Правило «плавки и разливки» может повысить прозрачность, но оно также увеличивает комплаенс-затраты и склоняет рынок в пользу крупных вертикально-интегрированных поставщиков.
Суть этой политики — не просто «Европа повышает пошлины». Это переопределение — под совокупным давлением глобального перепроизводства, вопросов промышленной безопасности и низкоуглеродного перехода — того, что даёт право нержавеющей стали на вход на европейский рынок.
Европа всё ещё нуждается в импорте. Но в будущем этот импорт должен следовать правилам, которые Европа устанавливает заново.
Семь индикаторов для отслеживания
1. Дата публикации имплементационного акта ЕС о страновых квотах и конкретных распределениях по категориям нержавеющей стали.
2. Поквартальный темп исчерпания квот на холоднокатаный и горячекатаный рулоны, сортовой прокат и проволоку, а также трубную продукцию.
3. Реальные документарные требования, с которыми столкнутся импортёры для подтверждения страны плавки и разливки, включая то, являются ли обязательными полные заводские сертификаты и документы о производственной цепочке.
4. Изменения в объёме индонезийской стали, попадающей в ЕС через переработку в третьих странах.
5. Изменения в спреде между европейскими ценами на холоднокатаную нержавеющую сталь и экспортными предложениями из Азии.
6. Приток вытесненного азиатского проката из нержавеющей стали на Ближнем Востоке, в Южной и Юго-Восточной Азии.
7. Корректировка темпа закупок европейского лома нержавеющей стали, NPI и рафинированного никеля по мере изменения уровня загрузки местных заводов.
Эти индикаторы важнее, чем общий нарратив о том, «защищает ли ЕС свою стальную промышленность». В конечном счёте рынок торгует не лозунгами. Он торгует квотами, документами, спредами и маржой.
Сергей Дмитриев
по материалам зарубежных СМИ
