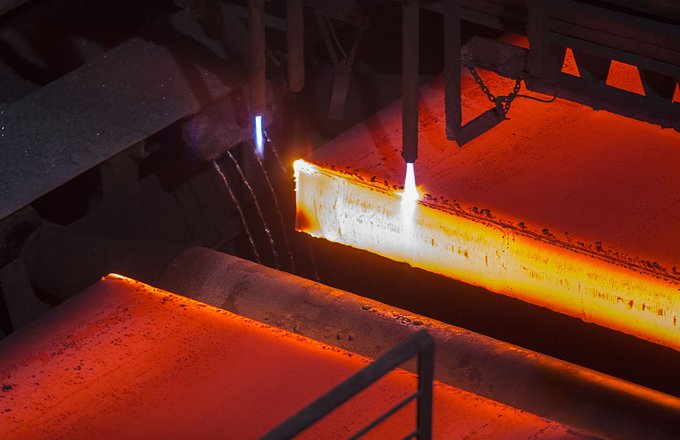
Мировое производство сырой стали в сентябре 2026 года снизилось на 0,2% г/г до 142,4 млн т. Выпуск вне Китая сократился на 0,5% (первое снижение с апреля), тогда как в Китае отмечен небольшой рост на 0,1%.
Совокупное производство сырой стали за пределами Китая с января по сентябрь 2026 года достигло 642,7 млн тонн. Согласно официальным данным Всемирной ассоциации стали (WSA) с начала года, это означает рост примерно на +1,9% в годовом исчислении, что соответствует годовому темпу около 857 млн тонн — по-прежнему заметно выше итогового показателя 2025 года в 843 млн тонн.
Глобальная структурная доля практически не изменилась: на Азию и Океанию пришлось 74% мирового производства с января по сентябрь, далее следуют ЕС с 7% и Северная Америка с 6%.
Ключевые события на мировых рынках
Месячное производство и годовая динамика на шести основных рынках в этом месяце демонстрируют резкие колебания: Ближний Восток -20,4%, Россия +6,2%, Вьетнам +29,1%, Германия -13,0%. Однако при анализе каждого рынка по отдельности выясняется, что три из этих четырёх значительных колебаний были чистой иллюзией базового эффекта; единственный реальный физический сдвиг — исчезновение европейского предложения.
Производство сырой стали в ЕС в сентябре достигло 10,1 млн тонн (-5,0% в годовом исчислении), ухудшившись по сравнению с августовским показателем -1,0%. Интерпретация помесячного тренда неоднозначна. Хотя ЕС пережил привычный отскок после летних отпусков (+13,5% MoM), масштаб восстановления заметно не дотянул до прошлогоднего отскока примерно на +18%.
Этот недобор напрямую связан с серией серьёзных сбоев в поставках, повлекших сокращение производства.
В Германии на ArcelorMittal Eisenhüttenstadt чинилась неисправность доменной печи, что серьёзно снизило выпуск чугуна. В сочетании с вялыми заказами это удержало сентябрьское производство Германии на уровне августа — 2,6 млн т (MoM без изменений). В обычный год сентябрьский выпуск существенно выше августовского (в прошлом сентябре было 3,0 млн т). Отсутствие этого сезонного разгона привело к падению на -13,0% г/г, что стало крупнейшим единичным вкладом в дефицит по ЕС в этом месяце. На Thyssenkrupp ремонтные работы в Дуйсбурге дополнительно ограничили предложение чугуна в Германии.
В Италии Acciaierie d’Italia (ADI) Taranto 16 сентября остановила коксовые батареи и единственную работавшую доменную печь № 2 (мощность 2 млн т/год). Судебное решение предписало полностью остановить «горячий передел» не позднее 28 октября (спецкомиссар подал апелляцию 20 октября). Сентябрьский выпуск Италии всё же показал +2,1% г/г (данные Federacciai), поскольку остановка затронула лишь половину месяца; реальное падение производства проявится в октябре.
При этом появились признаки стабилизации спроса. Сентябрьское исследование EUROMETAL показало рост уверенности дистрибьюторов, а покупатели в Южной Европе поспешили пополнить запасы перед остановкой ADI. Перебои в производстве отложили производственный отскок от августа, но ценовая устойчивость проявилась раньше ожидаемого.
Фактическая остановка металлургии на Украине отразилась и на мировой статистике.
Ближний Восток: война и эффект базы, а не разворот
Темп г/г рухнул с -4,6% в августе до -20,4% в сентябре, что на первый взгляд выглядит как срыв восстановления. Однако суточный выпуск фактически вырос на +0,5% MoM, что указывает на стабильные физические темпы работы. Падение полностью объясняется профилем базы: сентябрь 2025 года (4,5 млн т) был месяцем высокой выработки до конфликта, тогда как август 2025 года составлял лишь 3,9 млн т.
Операционное восстановление не остановилось, но линейные ожидания «ежемесячного улучшения г/г» следует отбросить. Несмотря на военные действия в регионе и атаки хуситов на Саудовскую Аравию, её мегапроекты продолжают потреблять всё большее количество металла. Также восстанавливается производство в Иране.
Вьетнам +29,1% — тигр летит вперёд
Ожидалось, что рост Вьетнама г/г в сентябре обвалится до однозначных значений. Но прогнозы недооценили резвость вьетнамских проектов и соотношение с базой. Доменная печь № 2 Hoa Phat была введена в строй в сентябре 2025 года, но полноценный коммерческий разгон пришёлся на IV квартал 2025 года (в сентябре 2025 выпуск оставался 2,0 млн т, на уровне августа). Нормализация базы будет проявляться поэтапно на протяжении IV квартала 2026 года.
Россия показывает реальный подъём
Выпуск России в сентябре достиг 5,5 млн т (+6,2% г/г). С учётом стандартной поправки на базу, заниженная база II полугодия 2025 года продолжает завышать показатели г/г, оставляя YTD на уровне -3,6%. Однако сентябрь дал отчётливый сигнал: среднесуточный выпуск вырос на +3,3% MoM, удержавшись в абсолюте на уровне августа без ожидаемого сезонного снижения — редкий реальный рост MoM в этом году. Региональный рост по бывшему СССР снизился -1,9%. Причина — остановка производства на Украине. ArcelorMittal Kryvyi Rih фактически остановился, что приведёт к ещё большему сокращению в октябре.
Китай: мягкий отскок поддерживает азиатские цены
Суточное производство стали в Китае в сентябре достигло 2,453 млн т/сутки (+1,9% MoM), немного выше оценок середины месяца (2,40 млн т/сутки). Компенсация выпуска после праздников в сочетании с пиковым сезонным спросом вернула рост г/г к +0,1%, при YTD 724,8 млн т (-2,9%).
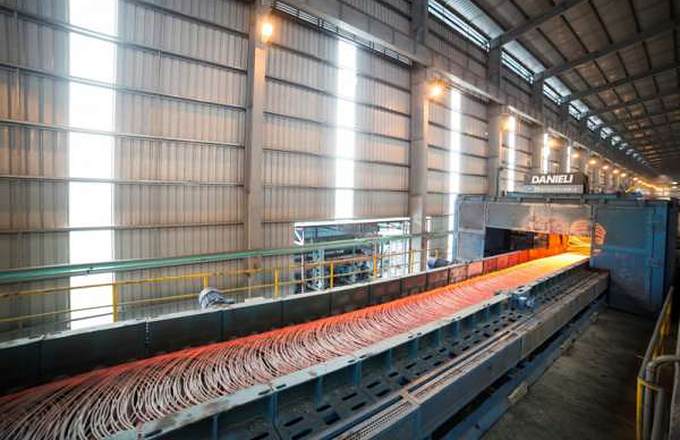
Вьетнам не собирается останавливаться.
Технологические и бюрократические проблемы в ЕС
Суд с ADI в Италии может обострить дефицит. При действующем предписании остановить «горячий передел» к 28 октября, если 2 млн т/год доменной мощности остановятся на фоне проблем с выпуском в Германии, дефицит предложения в Европе в IV квартале расширится сверх прежних ожиданий.
При этом СВАМ ограничивает импортное предложение. Исчерпание квот IV квартала происходит стремительно. Пересмотр расширения CBAM 31 декабря — ключевая опережающая переменная для торговых потоков 2027 года.
Рост мировых цен на лом. 400 USD/т были лишь промежуточной остановкой; спотовые сделки достигли 435 USD/т.
В Турции цены выросли с 400 USD/т в середине сентября до 411 USD/т в середине октября, при этом в конце октября грузы американского происхождения бронировались по 435 USD/т, а шредированный лом — по 440 USD/т CFR. Драйверы: пополнение запасов под ноябрьские отгрузки в Турции, ужесточение предложения лома в Европе и более сильный внутренний спрос в США, перетягивающий грузы.
Азия в том же тренде. Импортный лом во Вьетнаме дорожает, а Tokyo Steel неоднократно повышала внутренние закупочные цены выше 51 000 JPY/т. Если остановка итальянских печей усилит экспорт турецкой готовой стали в Европу, цены на лом могут получить вторую волну роста.
Ближний Восток и Россия: колеблющиеся показатели г/г в IV квартале — фокус на суточных темпах. Показатели г/г по Ближнему Востоку будут колебаться между -10% и -20% по мере роста базы конца 2025 года, поэтому истинными индикаторами остаются абсолютные объёмы производства и разгон в Иране. Показатели г/г по России останутся завышенными из‑за низкой базы, а коллапс на Украине будет портить всю региональную статистику в течение нескольких месяцев.
Сергей Дмитриев
по материалам SMM
