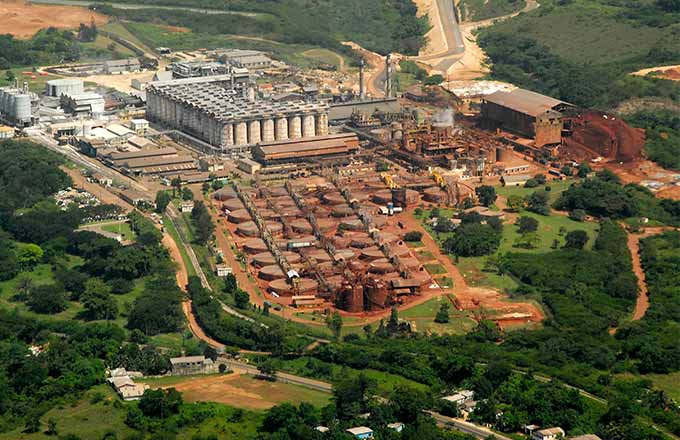
«РУСАЛ» начал искать потенциальных покупателей для двух зарубежных сырьевых активов – комплекса Windalco на Ямайке и Bauxite Company of Guyana (BCGI) в Гайане, сообщило агентство Bloomberg со ссылкой на неназванные источники. В «Русале» эту информацию не подтвердили, но выглядит она вполне правдоподобно и логично в контексте всего происходящего с российской алюминиевой отраслью в последние годы.
Комплекс Windalco имеет проектную мощность 4 млн тонн бокситов и 1,21 млн тонн глинозёма в год. Проектная мощность Гайанской компании бокситов – 1,7 млн тонн руды в год. Объёмы достаточно большие, но фактически BCGI законсервировано с февраля 2020 года, а ямайский актив работает примерно на треть своей мощности, сообщает «Русал» в своём годовом отчёте.
Сделка, если она состоится, может быть результатом геополитической ситуации, которая перестраивает логистические цепочки поставок, меняет экономику бизнеса и, как следствие, вынуждает компанию оптимизировать портфель активов.
Но фактически за этой оптимизацией скрывается сокращение сырьевой базы российской алюминиевой отрасли, которая повышает зависимость от внешних поставщиков и мировых цен на сырье.
Если покупатель на гайанский и ямайский активы будет найден, это вряд ли сильно улучшит ситуацию с кредитной нагрузкой и в целом финансовое состояние «Русала». По мнению российских аналитиков, с учётом особенностей обоих активов, их вряд ли удастся реализовать дороже, чем за 200 млн долларов, что для «Русала» в нынешних реалиях достаточно скромная сумма.
Гораздо важнее в этой истории другое. На фоне неблагоприятной рыночной ситуации – весенний скачок цен на алюминий оказался краткосрочным, к июлю котировки упали и теперь двигаются в боковом направлении, и сложной макроэкономической ситуации в России – высокая ставка и всё ещё слишком высокий курс рубля, бизнес ищет пути повышения маржинальности. Повлиять на цену металла, которая определяется на мировых биржах, «Русал» не может, поэтому приходится работать с себестоимостью.
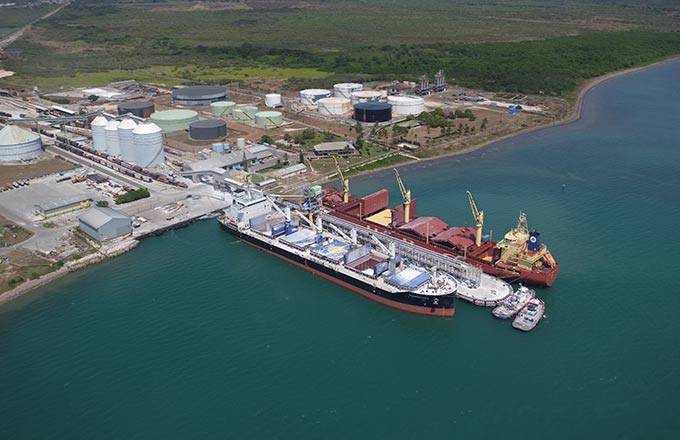
Комплекс Windalco имеет проектную мощность 4 млн тонн бокситов и 1,21 млн тонн глинозёма в год.
С 2000-х годов «Русал» планомерно расширял сырьевую базу и диверсифицировал источники бокситов и глинозёма – ключевого сырья для производства алюминия. Но с 2022 года этот процесс независимо от воли компании пошёл в обратном направлении.
Сначала её лишили поставок с Николаевского глинозёмного завода на Украине. Потом Австралия запретила экспорт бокситов и глинозёма в Россию, из-за чего «Русал» потерял свою долю в австралийском заводе Queensland Alumina.
В результате доля глинозёма в себестоимости алюминия выросла с 30-35% до более чем 50%. Сейчас под большим риском находятся поставки из Ирландии – антироссийские силы активно продвигают введение запрета на поставки глинозёма с местного завода Aughinish в Россию.
Основными источниками сырья для российского алюминия остаются Гвинея и наши предприятия на Урале и в Республике Коми. Но в Африке политическая нестабильность заставляет постоянно передоговариваться с местными властями и противодействовать давлению недружественных стран и экспансии Китая.
Отечественная руда помимо высокого содержания примесей и низкого содержания полезного элемента, которые сильно увеличивают расходы энергии на переработку, ещё и труднодоступна. Около 60% запасов бокситов в России требуют подземной отработки на глубинах свыше 1 000 метров. Это усложняет и удорожает процесс добычи, требует решения проблем безопасного ведения горных работ на глубоких горизонтах.
Например, в Североуральском бокситоносном районе шахты уходят на глубину более 1 500 метров. Все это делает использование российского сырья малорентабельным, в т.ч. из-за растущей стоимости содержания устаревающих предприятий. Но СУБР обеспечивает около 10% потребляемого объёма и быстро заменить такой объём довольно сложно.
Тем не менее, компания перестраивает сырьевую базу и логистику. Чтобы компенсировать потерянные поставки, «Русал» приобрёл доли в китайском производителе глинозёма Hebei Wenfeng New Materials Co., а также в компании Pioneer Aluminium Industries Ltd., владеющей глинозёмным заводом в Индии. Компания также рассматривает возможность строительства комплекса по добыче бокситов и производству глинозёма в Индонезии.
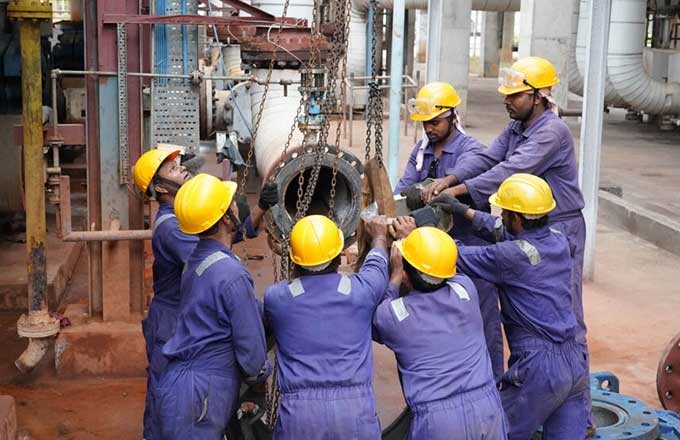
На производственной площадке компании Pioneer Aluminium Industries Ltd., владеющей глинозёмным заводом в Индии.
Всё это большие инвестиции, которые, напомним, совершаются при действующей ставке ЦБ в 14%. По итогам первого полугодия 2026 года выручка «Русала» выросла на 10,9% благодаря временному скачку мировых цен на алюминий (особенно на фоне конфликта в Персидском заливе).
Но одновременно возросли и издержки, в том числе ещё и из-за роста стоимости электроэнергии. И чистая прибыль оказалась значительно ниже выручки.
Кроме того, как недавно сообщал «Про Металл», «Русал» в этом году пошёл навстречу внутреннему рынку и выработал для российских потребителей новую формулу цены, которая может стоит компании до 100 млн долл. в год.
Мировые цены на «крылатый металл», похоже стабилизировались, и фундаментальных факторов для их серьёзного роста нет. На этом фоне ждать улучшения финансового положения компании видимо, не приходится.
Алексей Василивецкий
