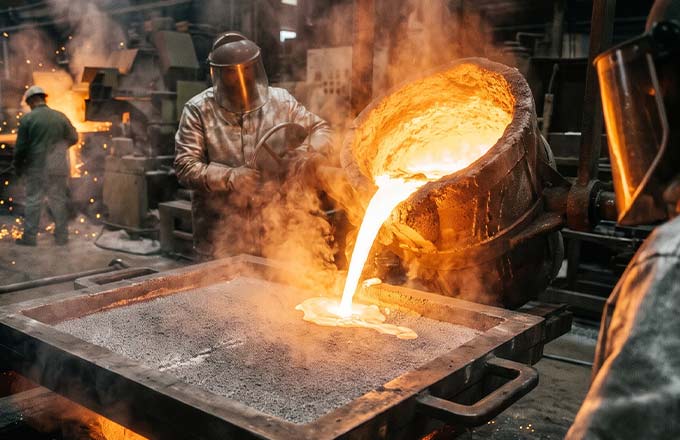
Объёмы российского экспорта цветных металлов в последние годы сохранились и даже выросли, но кардинально изменились направления экспортных потоков, констатировали участники первой отраслевой конференции «Цветные металлы», прошедшей на днях в Москве. Мероприятие было организовано группой CREON. Различные аспекты, связанные с добычей и выплавкой цветных металлов затрагивались на других мероприятиях группы, а теперь участники форума сосредоточились исключительно на данной отрасли.
Отечественная цветная металлургия в значительной степени ориентирована на экспорт, что и было в очередной раз отмечено на конференции. По разным металлам цифры несколько отличаются (по никелю больше всего, по цинку меньше всего) но в целом возможности отрасли значительно превышают внутренние потребности страны. Соответственно, она сильно зависит от мировой конъюнктуры и перспектив её изменения.
В целом, как признавали выступавшие, цены на цветные металлы отличались в последние годы значительной волатильностью. Что связано как с особенностями развития современных технологий, так и с геополитикой.
Один из докладов, который сделал Александр Маланичев, руководитель проектов по рыночной аналитике УК «Полюс», был посвящён влиянию Ормузского кризиса на рынок цветмета. При этом аналитик сравнивал рыночные тренды не только нынешнего года, но и последних полутора десятилетий.
По его мнению, ничего сопоставимого с кризисом 1973 года, чего многие опасались, пока не произошло. Рынок оказался куда более эластичным, он сумел адаптироваться. Естественно, определённое краткосрочное влияние на колебание цен на металлы нет смысла отрицать. Причём как по причине сокращения собственно производственных мощностей (алюминий), так и за счёт уменьшения поставок на мировой рынок серной кислоты и сырья для неё — серы с ближневосточных НПЗ (кислота очень важна для выпуска меди, цинка и никеля).
Было и косвенное влияние — рост цен на энергоносители разогнал мировую инфляцию, и это сказалось также на цене металлов. Но общую тенденцию Маланичев обрисовал так: «Если мы возьмём реальные цены, то есть за вычетом инфляции, то в лидерах роста оказываются, помимо золота, такие металлы, как олово, медь, цинк, алюминий, а никель и свинец мы видим на долгосрочном падающем тренде. И он пока не прервался». Впрочем, как он сам отметил, конфликт на Ближнем Востоке ещё далёк от завершения, и сложно предсказать, что будет дальше.
Александр Маланичев, руководитель проектов по рыночной аналитике УК «Полюс».
Руководитель дирекции инвестиционного и отраслевого анализа «Альфа-Банка» Борис Красножёнов, в свою очередь, отметил, что в новостных сообщениях, посвящённых текущему конфликту в Ормузском проливе, надо доверять далеко не всему.
«Общеизвестно, например, что в этом регионе производится порядка 8-9 млн тонн алюминия в год. И были после начала конфликта прогнозы о том, что 7-8 млн тонн может выпасть с рынка. Вроде бы были попадания серьёзные по заводам. Но кто-нибудь видел сообщения от самих алюминиевых компаний Залива о форс-мажоре? Я созвонился тогда со своими друзьями-коллегами в Эмиратах. Они говорят: «Да, вроде попали, но попали не сильно».
Ну, во-первых, электролизёр сам по себе технически сложно взорвать. Вроде попали по каким-то трансформаторам. Куда попали, насколько это выключилось? Неясно. В итоге что мы получили? Ну, похоже, прошло несколько месяцев, и как-то на рынке не чувствуется дефицита алюминия.
Цена сейчас даже к трём тысячам долларов прорвалась. С информацией сейчас очень-очень нужно быть осторожным, потому что она очень непроверенная, даже в мейнстримных информагентствах...»
Эксперт «Альфа-Банка» отметил, что нередко в нашу эпоху из-за быстро меняющихся технологий даже среднесрочные прогнозы, не говоря уже о долгосрочных, по спросу на те или иные сырьевые товары могут не оправдаться.
Он привёл в качестве примера прогноз от 2015 года «уважаемого консалтингового агентства». Там прогнозировался рост спроса за 10 лет на никель — и, соответственно, повышение на него цен.
При этом агентство исходило из перспектив резкого роста применения источников тока с повышенным использованием этого металла (технология NMC — никель-марганец-кобальт). Однако они не учли, что широко распространятся аккумуляторы LFP — тогда как доля литий-железо-фосфатных батарей, не использующих никель, уже в 2026 году занимает около половины рынка (в 2015-м — всего 15%).
Аккумуляторы NMC применяются и сегодня, но не в таких объёмах, как планировалось — а потребление никеля в первую очередь зависит от объёмов выпуска нержавеющей стали. Причём текущих условиях основное влияние на ценообразование в никелевом секторе будет оказывать индонезийское предложение и спрос на нержавеющую сталь в Китае и на рынках стран Глобального Юга. «Мы пришли к совершенно неожиданной структуре рынка», — отметил Борис Красножёнов.
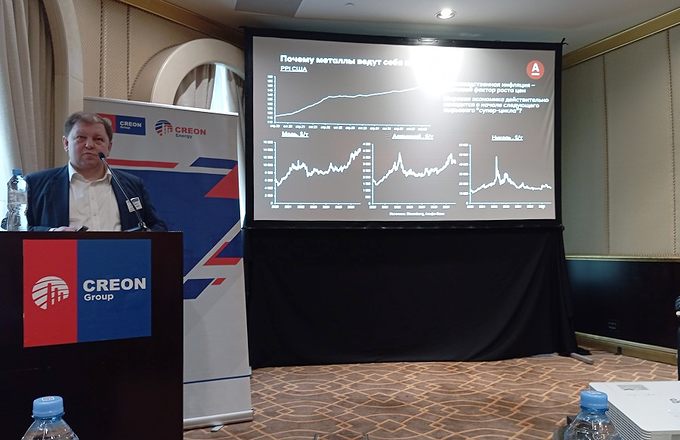
Руководитель дирекции инвестиционного и отраслевого анализа «Альфа-Банка» Борис Красножёнов.
Точно также рост спроса на медь десять лет назад прогнозировали, исходя в первую очередь из потребности в этом металле для «зелёного энергоперехода». Но сейчас приходится учитывать и другой важнейший фактор, который не был значим раньше — развитие искусственного интеллекта, требующего строительства дата-центров и энергетической инфраструктуры. Это, кстати, влияет и на потребности в олове.
Десять лет назад много говорили о факторах, которые будут сдерживать выплавку алюминия в Китае. Но сейчас ситуацию, по словам Красножёнова, можно определить по аналогии с лозунгом бразильских футболистов: «Вы забиваете нам, сколько сможете, мы забиваем вам — сколько захотим!»
Иными словами, сколько алюминия захотят выплавить китайцы, столько и выплавят. «Ведь они перешли на электролизёры пятисотых, шестисотых серий. А уже есть семисотые и дальше. Мы же, совершенно как Европа и Америка, работаем на двухсотых, а внедрение электролизёров трёхсотых серий считаем чем-то чуть ли не прорывным.
То есть весь мир отстаёт от китайцев на несколько поколений в области энергоэффективности в плане алюминия. Они сняли у себя в отрасли проблему дефицита электроэнергии. И обеспечили себя сырьём.
Производство глинозёмов в Китае стабильно растёт. И китайцы сумели обеспечить себя прекрасно также бокситами из Гвинеи», — сказал Борис Красножёнов.
Интересный анализ по изменениям в направлении российского экспорта цветных металлов привёл эксперт по промышленной стратегии ИА «Недра России» Александр Мищенков, дав цифры по всем «базовым» металлам. Естественно, по данным «зеркальной» статистики покупателей (наша закрыта), которая иногда может подводить. Например, в 2024 году в России, согласно этим данным, был провал по экспорту меди — но реально, возможно, его и не было. Вероятно, не отчиталось Марокко, а через хаб в этой стране «Норникель» экспортирует теперь часть своей медной продукции. Или, например, продажа металла идёт в Гонконг по документам, но туда он, возможно, даже не попадёт — трейдер тут же перепродаст его в Индию...
Основной вывод Мищенкова: объёмы экспорта цветмета Россия сохранила, но резко изменилось направление. Практически от него отгородились США, Европа упала по закупкам в 3,3 раза, но зато в 2,7 раза больше стал закупать у нас Китай. Есть отдельные небольшие исключения: например, по меди катоды идут в КНР, а катанку частично забирает Турция. Но в целом тенденция ориентации на Китай в экспортных поставках очевидна. Что создаёт определённые риски, которые наши участники рынка начинают осознавать.
Эксперт по промышленной стратегии ИА «Недра России» Александр Мищенков.
«Российской цветной металлургии нужно преодолеть несколько вызовов. Избавиться от зависимости от одного потребителя экспорта — Китая. Необходимо увеличение глубины переработки минерального сырья, стимулирование внутреннего потребления цветных металлов и расширение географии поставок российской металлопродукции. \
Предстоит решить вопрос с обеспечением оборудованием и реагентами в условиях иностранных санкций, с их локализацией. Следует определить, какие объёмы металлов целесообразно переработать внутри страны и какие контрактные механизмы позволят закрепить эту переработку за российскими и союзными потребителями. Для этого отрасли требуется, в первую очередь, предсказуемость государственной политики и стабильный доступ компаний к финансовым ресурсам», — отметил основатель и глава группы CREON Фарес Кильзие.
Алексей Василивецкий
