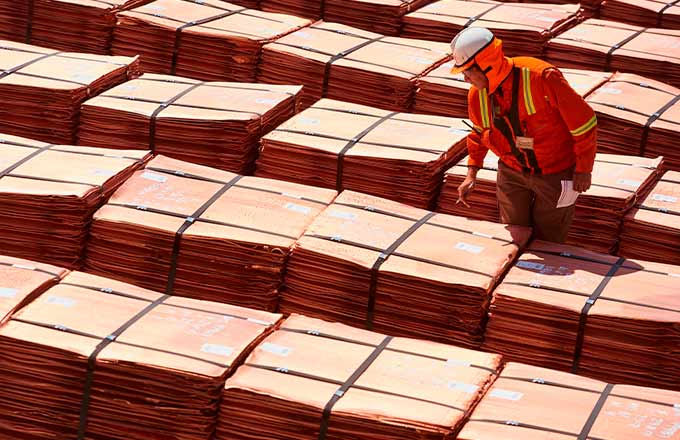
УГМК, Удокан, «РМК», «Норникель» сейчас снимают пенки с роста потребления меди. Россия прочно занимает место важного мирового поставщика. Но с этим ценным металлом дело обстоит, как с нефтью. Россия ни технологически, ни демографически не в состоянии самостоятельно использовать всё, что находится в её недрах.
Но мы сталкиваемся с тем, что, как и с углеводородами, не можем переработать добытое и стать поставщиком продукции высокого передела. О «концентратной ловушке» написано тут. Однако вопрос значительно глубже: сколько можно отправлять на экспорт катодную медь, а не проволоку и фольгу — продукцию, востребованную потребителями?
Технологии требуют меди
Медь на мировых рынках сейчас переживает лучшие времена. Цены повышаются на фоне не только растущего потребления, но и благодатных прогнозов. Дата-центры, ИИ обещают чуть ли не экспоненциальный рост спроса. Кроме модных направлений, медь расширяет своё присутствие в других отраслях. Подорожание серебра привело к тому, что инженеры стали активнее внедрять технологии замены серебра медью в фотоэлектрических панелях. Сейчас рассматриваются модели, где серебра используется уже не сто процентов, а сорок (60% заменяются медью).
Растущий реальный и гипотетический спрос провоцируют торговцев, потребителей и спекулянтов наращивать запасы меди.
Кроме того, медь как биржевой товар имеет не только реальную, но и виртуальную цену — биржа считает, сколько должна стоить медь в зависимости от ожиданий. Значительные премии заложены в срочных и других производных финансовых инструментах.
«Медь становится «новой нефтью» цифровой эпохи», — пишут китайские СМИ. Расширение вычислительных мощностей ИИ открывает возможности для роста потребления меди. Согласно прогнозам SMM, глобальные новые установки вычислительных мощностей будут расти со среднегодовым темпом роста 24% в период с 2025 по 2030 год, причём наиболее быстрые темпы нового развертывания придутся на 2025 и 2026 годы. В 2026 году ожидается рост новых установок на 65% по сравнению с предыдущим месяцем, а к 2027 году темпы роста новых установок снизятся до 28,77%, с последующим замедлением из года в год в 2028–2030 годах.
Глобальные новые установки вычислительных мощностей в основном сосредоточены на двух крупных рынках: США и Китае. Опираясь на лидирующих по масштабу облачных операторов, высокоэффективные системы эксплуатации объектов и развитую глобальную экосистему индустрии ИИ, США продолжают лидировать.
В Китае ведущие облачные провайдеры, такие как Alibaba и Tencent, наращивают капитальные расходы на инфраструктуру вычислительных мощностей. Национальная вычислительная сеть официально включена в госпланирование высшего уровня, а проекты «Восточные данные, западные вычисления» поэтапно вводятся в эксплуатацию, что приводит к устойчивому росту доли рынка отечественных центров интеллектуальных вычислений.

Растущий реальный и гипотетический спрос провоцируют торговцев, потребителей и спекулянтов наращивать запасы меди.
ИИ и вычислительные центры формируют спрос на проволоку и шины
Вычислительные центры делятся на три категории: универсальные ЦОД, центры интеллектуальных вычислений и суперкомпьютерные центры. Центры интеллектуальных вычислений, которые в настоящее время занимают наибольшую долю рынка и демонстрируют самые высокие темпы роста. Они показывают следующую структуру потребления.
Система электроснабжения и распределения является крупнейшим сегментом потребления меди в вычислительном центре, на который, по расчётам экспертов, приходится 66% общего потребления меди. Она в первую очередь выполняет преобразование среднего и высокого напряжения и гарантирует бесперебойное электроснабжение серверных залов.
Распределительные шкафы среднего и низкого напряжения, ИБП и шинопроводы являются основным оборудованием, потребляющим медь.
В краткосрочной перспективе мощные шкафы продолжают стимулировать спрос на медные полуфабрикаты в распределительных системах, в то время как в среднесрочной и долгосрочной перспективе после распространения литиевых ИБП и высоковольтных решений постоянного тока удельное потребление меди в сегменте распределения будет устойчиво снижаться.
Инфраструктура аппаратного обеспечения ИИ-серверов составляет 18% потребления меди, выполняя все задачи по вычислительной мощности, хранению и сетевому взаимодействию. Она объединяет ключевые компоненты, такие как GPU, материнские платы и серверные блоки питания, и стабильная работа оборудования напрямую определяет вычислительную мощность кластера. Печатные платы высокопроизводительных ИИ-серверов и внутренние соединительные медные провода являются основными источниками потребления меди в этом сегменте.
Система жидкостного охлаждения составляет 11% потребления меди. Замкнутый цикл жидкостного охлаждения удовлетворяет потребности в отводе тепла от мощных ИИ-чипов, при этом холодные пластины, теплообменные блоки и циркуляционные медные трубы служат основными емкими в меди компонентами. Проникновение жидкостного охлаждения в 2025–2026 гг. повысит спрос на медные трубы и медные листы/полосы, а после того, как медно-алюминиевые композитные материалы для отвода тепла достигнут технологической готовности, удельное потребление меди для охлаждения постепенно снизится.
Медь активно применяется в сфере высоких технологий.
Сетевая связь, защитное заземление и вспомогательные системы вместе занимают оставшиеся 5% потребления меди, охватывая такие направления, как высокоскоростные межсоединения и медные сетки заземления и молниезащиты в машинных залах.
Текущая производственная цепочка оптоволоконных межсоединений продолжает наращивать выпуск, при этом предприятия по выпуску оптоволокна одновременно улучшают показатели по заказам и прибыльности, что косвенно подтверждает общий высокий уровень активности в строительстве вычислительных мощностей ИИ. В долгосрочной перспективе оптоволокно продолжит оттягивать спрос с высокоскоростных медных кабелей.
Анализ структуры потребления меди в вычислительных центрах по категориям медных полуфабрикатов даёт понимание, что кабели и медные шины являются основными расходуемыми материалами на протяжении всего процесса строительства.
Кабели составляют 40% общего потребления меди в вычислительном центре, выступая в роли «кровеносных сосудов», пронизывающих каждое звено, и находят основное применение в высоковольтном вводе, низковольтном распределении, передаче электроэнергии, высокоскоростных коммуникационных медных кабелях, электропроводке зданий, а также в кабелях заземления и молниезащиты.
Медные шины (24% общего потребления меди) — «становой хребет» для сильноточного распределения электроэнергии в ЦОДах, в основном применяются в высоко- и низковольтных распределительных шкафах, трансформаторных медных шинах, системах ИБП и т.д. Медные листы и полосы (17%) в основном используются в обмотках трансформаторов и подложках холодных пластин жидкостного охлаждения, выполняя двойную функцию преобразования энергии и отвода тепла.
Медные трубы и трубки (11% от общего потребления меди) являются специализированным расходным материалом для систем жидкостного охлаждения, в основном используются в циркуляционных трубопроводах, теплообменных блоках CDU и теплообменных трубах прецизионных кондиционеров. Крупномасштабное расширение систем жидкостного охлаждения в краткосрочной перспективе приведёт к росту спроса на медные трубы и трубки. Медная фольга (4%) применяется в таких сценариях, как серверы, коммутаторы и различные печатные платы.
Отраслевой спрос сосредоточен на высококачественной медной фольге. В настоящее время в Китае предприятия по производству медной фольги ускоряют перевод мощностей с обычной электронной медной фольги на высококачественные мощности, а производители медных ламинатов (CCL) имеют полные портфели заказов, при этом плата за обработку постоянно повышается, что свидетельствует о подтверждении бума спроса на вычислительное оборудование по всей цепочке поставок.
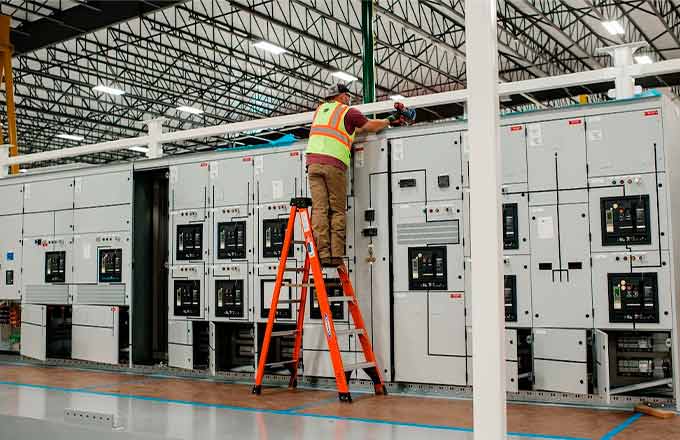
Кабели составляют 40% общего потребления меди в вычислительном центре.
Россия формально соответствует, но реально остаётся придатком
В 2024 году экспорт медной проволоки из России составил около 793 млн долларов. Раньше значимую долю занимали европейские страны, но из-за санкционных ограничений (в том числе 12-го пакета ЕС, который ввёл запрет на импорт медной проволоки) этот поток сократился. Сейчас основные покупатели сместились в другие регионы. Турция долгое время была одним из главных направлений. Например, в марте 2026 года основу российского экспорта меди в Турцию как раз составила медная проволока. Но понятно, что Турция — это транзитный хаб, ей столько проволоки просто не нужно.
Поставки в КНР тоже растут. За первые четыре месяца 2026 года экспорт российской медной продукции (включая проволоку) в Китай увеличился в полтора раза год к году — до 529,8 тыс. тонн, а в денежном выражении — в 1,6 раза (до 3,39 млрд долларов). Среди ключевых игроков — крупные российские компании: «Норникель», УГМК («Уралэлектромедь»), «Русская медная компания» (РМК).
Что касается производства медной фольги, то тут дела обстоят ещё менее оптимистично. Фактически, её производят на одном из предприятий, входящих в Группу «Русская медная компания» (РМК).
Здесь используют электролитический метод. Медь осаждают из раствора электролита на вращающийся барабан-катод. Это позволяет получать очень тонкую фольгу — от 9 до 105 микрон. Такая толщина критически важна для высокотехнологичных задач: производства литий-ионных аккумуляторов (в том числе для электромобилей), сложных печатных плат для электроники, приборостроения и авиастроения.
Мощность предприятия составляет около 1,2 тысячи тонн фольги в год. Этого объёма достаточно, чтобы закрыть потребности отечественных производителей, а также есть экспортный потенциал. Сырьём служит медная катанка собственного производства РМК (с содержанием меди не менее 99,9%).

Россия пытается соответствовать мировым лидерам в производстве меди, но есть нюансы.
Получается, что России вполне хватает для собственных потребностей, но экспортный потенциал не реализуется. И здесь возникают вопросы к УГМК и «Норникелю», куда смотрели раньше. Компании предусмотрительно не раскрывают структуру выручки, но по оценкам экспертов, медь дала «Норникелю» в 2025 году более 30 процентов доходов, пока цена на никель была и есть далеко от максимумов, а вот котировки меди на пике били мировые рекорды.
Санкции заставили поменять географию поставок. Но мир меняют не только санкции, и необходимо отвечать на новые технологические вызовы.
Для понимания, общий коэффициент загрузки заводов по производству медной проволоки и фольги в Китаев в июне достигнет 91,55%. С учётом праздника лодок и плановых ремонтов индустрия работает на максимуме возможностей. И в это открытое окно Россия заходит с катодной медью и концентратом.
Очевидно, что ресурс советского наследия исчерпан практически полностью.
Слава Богу, больше никто не говорит о перемещении медного завода из Норильска в Китай, но, очевидно, что проблема стоит гораздо острее.
Во-первых, окно возможностей не вечно. За ростом последует спад.
Во-вторых, остро стоит вопрос о диверсификации производства, его технологическом обновлении и переходе на выпуск продукции, востребованной конечными потребителями. В рамках укрепления национальной безопасности возникнет и рост потребления меди на внутреннем рынке. И тут вопрос к капитанам и адмиралам отечественной промышленности, насколько своевременным будет ответ.
Сергей Дмитриев
