Акции «Русала» продемонстрировали опережающую динамику в сравнении с ключевыми индексами, что обусловлено высокими ценами на алюминий и отсутствием прямого санкционного давления на компанию. В текущем году основными драйверами дальнейшего роста котировок станут радикальное уменьшение долговой нагрузки и финансовое оздоровление компании, а также запуск Тайшетского завода. После 2022 года перед Русалом встанет вопрос об избыточном кэше. Наиболее позитивным вариантом использования денежной подушки нам видится обновление дивидендной политики и возобновление выплат акционерам. Согласно нашим расчётам, в случае распределения 75% FCFF или 60% EBITDA за 2023 год, дивиденд составит 6,8-6,9 руб. на акцию с доходностью 11,9–12,1%. К менее однозначным сценариям относятся: выкуп доли Sual, наращивание пакета в «Русгидро» или консолидация активов БЭМО. На фоне высоких цен на алюминий и низкого риска прямых санкций мы подтверждаем рекомендацию «покупать» для бумаг «Русала» с целевой ценой 86,4 руб.
Доля Русала в мировом производстве алюминия в 2021 году составляла около 5,6%, а в производстве глинозема — около 6%
Санкции. Западные санкции весьма выборочно затронули российский сектор металлов и добычи. Основной удар пришёлся на чёрную металлургию, в то время как алюминий не был включён в санкционные списки. Апрель 2018 г. наглядно показал, какой шок может испытать мировой рынок алюминия в случае исключения из него российского металла. При этом основной санкционный удар пришёлся по смежным отраслям. В частности, «Русал» потерял доступ к украинскому и австралийскому глинозёму, занимающему важное место в производственной цепочке компании. Основное негативное последствие — рост себестоимости на фоне осложнения доступа к зарубежному сырью. Также «Русал», как и все российские предприятия, может столкнуться с определёнными логистическими трудностями и ростом транспортного плеча, что связано с закрытием международных портов. Однако мы полагаем, что все вышеописанные риски компенсируются высокими мировыми ценами на алюминий.
Состояние отрасли. На фоне обострения геополитической напряжённости в начале марта 2022 мировые цены на алюминий взлетели до 4000 долл. за т, однако к текущему моменту откатились к 2870 долл. за т. На фоне резкого роста себестоимости, который во многом обусловлен глобальной инфляцией и кратным удорожанием электроэнергии, мировое производство алюминия начало снижаться. Выплавка в годовом выражении, достигнув пика в 68 млн т в октябре 2021 года, начала сокращаться и в апреле текущего года зафиксировалась на уровне 66,8 млн т. При этом мы не ожидаем существенного падения цены от текущих уровней, что связано с возросшей себестоимостью, среднее значение которой в Китае составляет 2400 долл. за т. В то же время высокие цены на сырьё и ускоряющаяся инфляция приведут к замедлению мировой экономики и спроса на металлы, поэтому стоимость алюминия на уровне 3000 долл. за т можно рассматривать как равновесную.
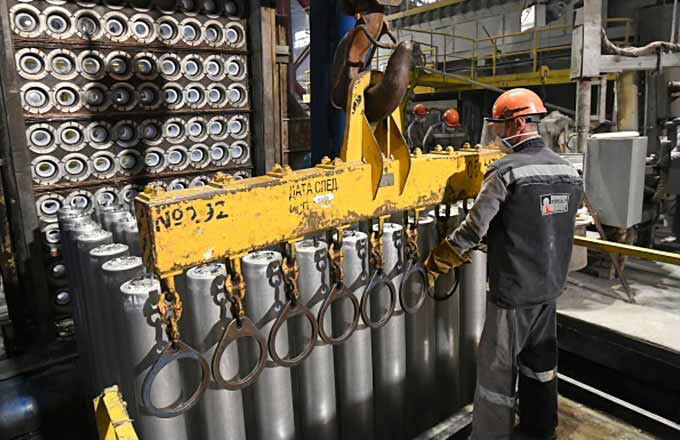
Русал производит аэрозольные баллоны из алюминия с самым низким углеродным следом
FCFF. Мы изменили подход к оценке свободного денежного потока «Русала», разделив его на два сегмента: алюминий (денежный поток от операционной деятельности за вычетом CAPEX и чистых процентных расходов) и инвестиции (дивиденды «Норникеля» и «Русгидро», а также продажа их акций). В последние годы алюминиевый FCFF оставался отрицательным, и в 2022 году мы ожидаем умеренное значение показателя на уровне 162 млн долл., что связано с ростом оборотного капитала. В 2023 году на фоне высвобождения оборотного капитала и стабилизации цен алюминиевый FCFF возрастёт до 1191 млн долл. Инвестиционный FCFF в 2022 году наоборот останется на высоком уровне за счёт значительных дивидендных выплат «Норильского никеля» (1938 млн долл.) и «Русгидро» (25 млн долл.), а в 2023 г. сократится до 1118 млн долл. в результате ожидаемого изменения дивидендной политики ПАО «Норникель». Дальнейшее участие «Русала» в байбэках «Норникеля» мы оцениваем как маловероятное из-за риска потери блок-пакета.
Долговая нагрузка. Согласно нашим расчётам, стабильно высокий инвестиционный FCFF, дополненный с 2023 года положительным потоком от алюминиевого сегмента на фоне снижения оборотного капитала, высоких цен на алюминий и запуска Тайшетского завода, приведёт к падению чистого долга с 4,7 млрд долл. в 2021 году до 2,6 млрд долл. в 2022 году и 0,3 млрд долл. в 2023-м. Таким образом, «Русал», всего несколько лет назад имевший заоблачные коэффициенты долговой нагрузки, закончит текущий год со значением чистый долг/EBITDA 0,6x, что ознаменует финансовое оздоровление компании. Если ОК «Русал» продолжит накапливать денежные средства, уже в 2024 году чистый долг может уйти в отрицательную зону и составить -1,5 млрд долл.
Кэш. Мы полагаем, что к концу 2022 г. денежные средства «Русала» возрастут до 3,1 млрд долл. Далее ежегодно кэш будет прирастать более чем на 1 млрд долл. Часть этих средств будет использована для финансирования масштабной инвестиционной программы и снижения общего долга, как это было сделано в прошлом году, когда долг снизился на 1,1 млрд долл. В условиях роста процентных ставок снижение долговой нагрузки становится все более актуальным. Правда, часть средств останется внутри компании, и относительно её назначения можно выдвинуть несколько предположений. En+ может предпринять попытку нарастить долю в «Русале» (вплоть до полной консолидации), и первым шагом станет выкуп пакета Sual размером 25,6% (возможно, через инициацию байбэка). Также компания может использовать кэш для наращивания доли в «Русгидро» или выкупа активов БЭМО, что на фоне усложнения процесса выделения активов с более высоким углеродным следом стало более актуальным вариантом. Наконец, компания может возобновить дивидендные выплаты.
Дивиденды. «Русал» ожидаемо отказался от дивидендов за 2021 год. На наш взгляд, после разделения (предположительно в 2023-м) компания может обновить дивидендную политику и возобновить выплаты акционерам. Далее приведены расчётные выплаты «целого» «Русала», так как параметры разделения до сих пор остаются туманными. Согласно текущей версии компания может распределять до 15% ковенантной EBITDA (EBITDA алюминиевого дивизиона плюс дивиденды «Норильского никеля»), что в 2023 году обеспечило бы 2,4 руб. на акцию. Основываясь на дивидендных практиках в российском секторе металлов и добычи, мы считаем, что наиболее вероятна привязка дивидендов к обычной EBITDA или FCFF (включающему дивиденды «Норникеля»). При распределении 75% FCFF или 60% EBITDA выплаты за 2023 год составят 6,8-6,9 руб. на акцию с достойной доходностью на уровне 11,9–12,1%.
